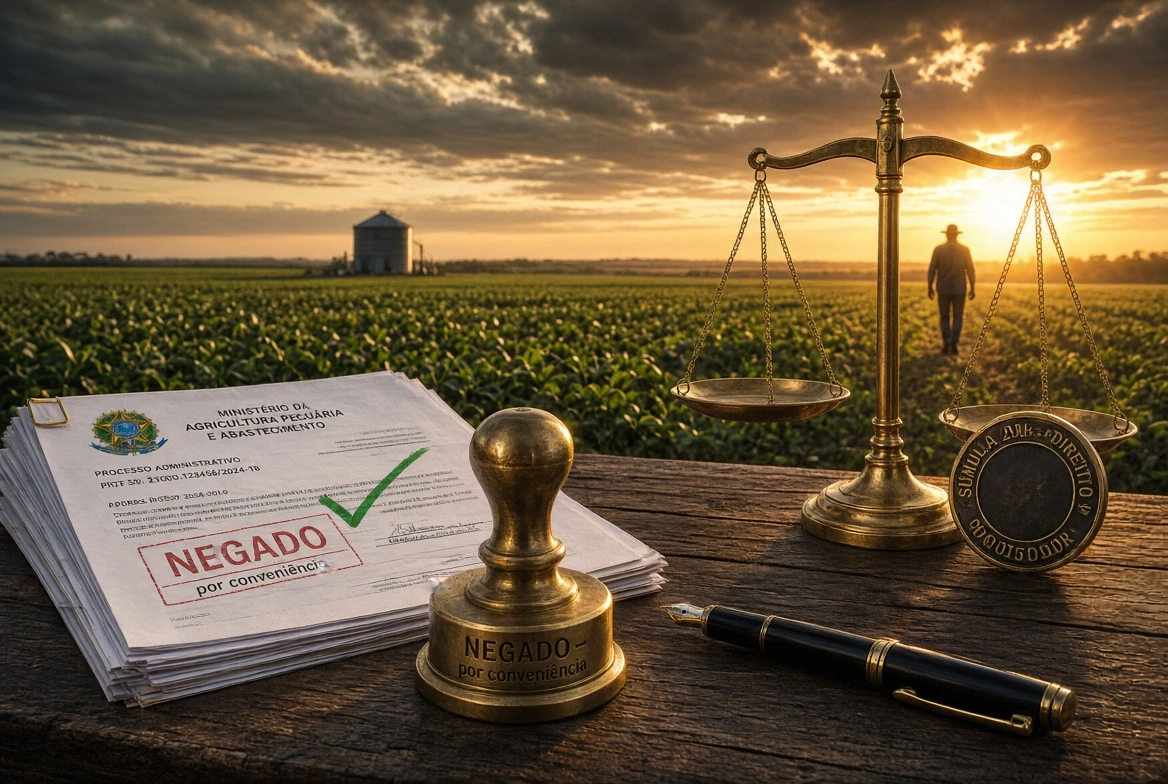
Desde 1º de julho de 2026, uma mudança no Manual de Crédito Rural vem preocupando produtores. A Resolução CMN 5.314/2026 incluiu na regra de prorrogação das dívidas rurais a expressão “por sua conveniência e decisão”, referindo-se ao banco.
Na prática, alguns bancos passaram a tratar a prorrogação como um favor que podem conceder ou não. Mas isso não é bem assim.
O que diz a regra
O item 2-6-4 do Manual de Crédito Rural prevê a prorrogação da dívida quando o produtor perde a capacidade de pagamento por motivos como:
• frustração de safra por clima, pragas ou doenças;
• dificuldade de comercialização da produção;
• outros eventos que prejudiquem a atividade.
Nesses casos, a dívida é prorrogada mantendo os mesmos encargos do contrato original.
O alongamento continua sendo um direito
O Superior Tribunal de Justiça tem entendimento consolidado na Súmula 298: o alongamento da dívida rural não é uma escolha do banco, mas um direito do produtor, desde que ele cumpra os requisitos legais.
Esse entendimento continua sendo aplicado. Em 2026, o STJ voltou a afirmar que a prorrogação não pode ser negada por motivos que não estão na lei, e que a finalidade da regra é proteger o produtor atingido por eventos que fogem ao seu controle.
Uma resolução do Conselho Monetário Nacional não tem força para transformar em favor aquilo que a Justiça reconhece como direito. Entidades como a FAEP já pediram ao Banco Central a revisão do texto.
O que o produtor precisa ter em mãos
O direito existe, mas precisa ser comprovado. Os tribunais costumam exigir:
1. Laudo técnico que demonstre a perda e sua causa;
2. Prova da incapacidade de pagamento, ligada à atividade financiada;
3. Pedido formal ao banco, feito antes do vencimento da parcela.
Sem esses documentos, as chances na Justiça diminuem bastante.
E se o banco negar?
A recusa do banco não é a palavra final. Se a negativa se baseia apenas na “conveniência” da instituição, ela pode ser questionada judicialmente. E o STJ reconhece que, enquanto a ação de alongamento estiver em andamento, a execução da dívida pode ser suspensa.
• A Resolução CMN 5.314/2026 incluiu a “conveniência do banco” na regra de prorrogação.
• O STJ continua reconhecendo o alongamento como direito do produtor (Súmula 298).
• O produtor precisa comprovar os requisitos com laudo e pedido formal ao banco.
• A recusa pode ser contestada na Justiça.
.
Conheça nossa equipe jurídica completa
e as qualificações de nossos profissionais.
Conheça nossa equipe jurídica completa
e as qualificações de nossos profissionais.